|
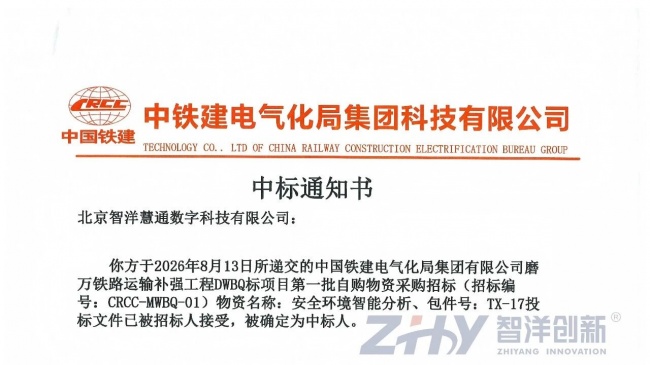
中标磨万铁路,出海首单落袋!智洋创新这一单藏着经营拐点的大逻辑最近伴随科技股的一波调整,智洋创新股价也回到了低点,昨天盘中甚至一度杀破7月那波恐慌的低点,真是有点想抄底的冲动…… 正好还看到公司昨天发了条中标的新闻:子公司北京智洋慧通中标磨万铁路运输补强工程DWBQ标项目(第一批)。内心OS:怎么就出海了?之前好像没怎么提过出海战略呀?难道是中国大基建出海背景下的AI运维重点标的?这不得好好深挖一下。 一、这一单的含金量,比金额重要得多 先看甲方是谁: 这次招标方是中国铁建电气化局集团,正宗的央企国家队;磨万铁路本身又是一带一路的标志性工程。这种海外旗舰项目,供应商筛选有多严不用多说。能进投标名单本身就是一层认证,更别说最后是以标段第一名中的标。
再看是赢了谁: 同台竞标的厂商里不乏国央企背景的行业玩家,最后是智洋凭技术方案胜出。一家民营AI公司,在央企的主场、央企主导的工程里拿走第一名。这场胜出本身,就是多年行业积累被海外旗舰工程盖了个章。 二、东南亚的铁路建设,正在进入中国大基建出海新纪元 中标的时点也可以说是相当精准。磨万铁路北接国内玉磨铁路、南抵老挝首都万象,全长422公里,是泛亚铁路中通道的咽喉。 具体的可以看一组数据:到今年10月7日,中老铁路国际货运列车累计开行超2.5万列,进出口货值突破1004亿元,年均增速超24%——当年的“质疑”,如今已经跑成了共识里的“黄金大通道”。 今年7月份中泰发了个联合声明,明确加快中泰铁路一期建设、尽早启动二期,二期呵叻—廊开段357公里计划12月招标,2031年贯通后与中老铁路无缝衔接;越南那边,老街—河内—海防铁路也追加投资到111亿美元。泛亚铁路中线北起昆明、南抵新加坡,全长3900公里的蓝图,正在一段一段变成工地。 铁路修到哪里,智能化运维的需求就跟到哪里。东南亚铁路的工况,可不就是AI识别最对口的那类场景——线路跨度大、地质条件复杂、野外无人区多,靠人力巡防既不经济也不可靠。 三、需求摆在这儿,智洋凭什么接得住 需求侧的逻辑清楚了,剩下的问题只有一个:谁能把这波需求变成订单。 智洋创新的底色是AI视觉算法,早年在电力智能运维领域做到细分头部——这类算法的可靠性,本来就是在复杂工况下靠一个又一个项目喂出来的,不是随便什么单位都有这套积累。 这几年公司把同一套技术能力迁移到铁路、水利等场景。当然,从电力跨到其他场景,真不是把同一套代码复制粘贴过去就行。 识别的对象完全不同:电力场景盯的是导线异物、山火、外破施工,水利要盯水位、流速、坝体,每个场景的风险样本都得重新采集、重新标注、重新训练。铁路场景的要求又更苛刻,一次误报可能就是一次紧急停车。再加上硬件终端的野外可靠性、各行业自己的供应商准入体系,每一道都是门槛。 智洋这几年做的事,就是一个场景一个场景地啃,也都干出了点名堂:2021年切入智慧水利,无人机测流巡河方案去年入选了水利部的成熟适用水利科技成果推广清单,2025年水利营收已经做到9000多万;轨交方向,线路安全环境管控、配电所智能运维、货运列车装载监控等方案都已铺开,智洋慧通正是铁路板块的承接主体。 这次落到了磨万铁路上:搭建铁路视频智能分析系统,对人员、落石、异物侵限等安全风险做智能识别与实时告警。技术是国内验证过的成熟方案,场景是一带一路的旗舰工程。 对公司而言,“首个海外铁路项目”的意义不在金额,在于拿到了一张海外铁路智能化市场的入场券。 四、不止于铁路:毛利率反转的逻辑,从这一单开始 为什么说这个单子值得认真对待?因为它可能撬动智洋最重要的一条经营曲线。 先看国内:2025年公司综合毛利率28.71%,同比下降3.06个百分点。电力、水利、轨交各个场景都在卷,价格战压毛利是全行业的痛。 再看海外:同样一套AI系统,出海面对的是定价环境友好得多、竞争对手少得多的市场。而且铁路只是第一站,公司在电力、水利、新能源、地质安全监测等场景打磨成熟的AI方案,理论上都可以沿着一带一路的基建通道复制出去。 推演的链条很清楚:海外订单占比提升——高毛利业务占比提升——综合毛利率回升——利润弹性释放。 最后说回股价。公司的经营其实一直在往前走,现在又在国央企的主场抢下海外第一单。中标喜报发出来,今天股价也仅是小幅上涨2.4%。智洋创新出海的意义,市场显然还没开始定价。 8月公司还披露了上市以来最大规模的一笔定增预案,拟募资9.04亿元,七成以上投向研发,其中最大的单项是多垂域具身智能研发项目,目标直指让安全运维从"自动化监测"走向"自主化作业",构建空、水、地一体化的具身智能产品体系;再加上此前战略投资激光雷达芯片企业灵明光子,加快雷视融合一体化产品推进。换句话说,公司想做的不只是“看得见的眼睛”,还要配上“能动手的身体”。 一边是伴随大基建出海首单落地,一边是具身智能的弹药已经备上。这家公司的故事,是不是值得多看一眼?$智洋创新(688191)$ |