|
具身智能走向价值验证,云迹的增长逻辑越来越清晰2026年,具身智能行业正在经历一次从“能力展示”到“价值验证”的集体转向。资本市场对概念的热情在逐渐降温,对落地数据和商业闭环的要求在不断提升。在这个过程中,板块内公司股价出现阶段性波动,是估值框架切换期的正常现象。 云迹科技(02670.HK)近期股价有所波动,市场关注点集中在利润端指标上。但把时间轴拉长,这家公司的长期价值,并没有因为短期股价的起伏而改变。 云迹CFO兼董事会秘书刘萤在近期「IPO早知道」专访中给了一个值得注意的表述:“入通之后股价有波动,也是正常的。云迹更关注的是——收入从哪里来、有多少生态伙伴在基于云迹的能力赚钱、HDOS付费客户是不是在持续增加。这些数字如果都在涨,短期股价的波动不会改变长期的价值方向。” 这句话点出了理解云迹的关键。云迹的收入来源早已不局限于机器人硬件,生态伙伴履约收入和HDOS订阅收入正在成为新的支柱。
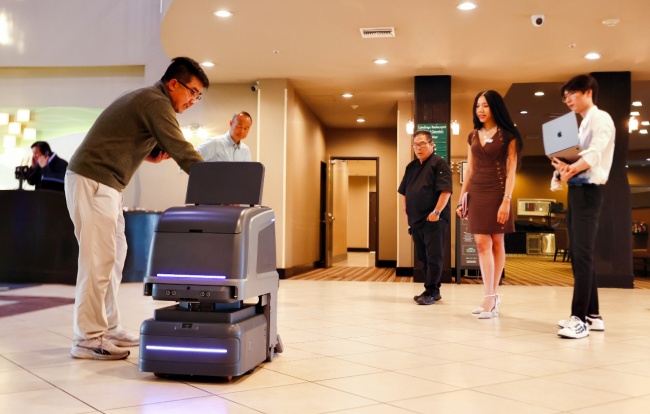
从“卖设备”到“卖服务”,云迹已经不只是硬件公司 2026年上半年,云迹生态伙伴履约收入达9050万元,同比增长3302.1%,首次超过酒店业务成为第一大收入来源。HDOS数字化系统付费客户达3173家,同比增长621%。 这组数据的意义,不在于增速本身,而在于收入来源的性质发生了变化。硬件收入是一次性的、周期性的;服务收入是持续的、可复用的、随规模扩张而边际成本递减的。当一家公司接近一半的收入来自生态伙伴的履约服务,它的估值锚点就不再适合放在“卖了多少台设备”上。
从行业坐标看,这一变化的稀缺性更加清晰。当前具身智能赛道的大多数玩家仍处在“卖硬件”阶段,而云迹已经跑出了三条并行且增速依次递增的曲线:硬件收入承担“把终端铺进场景”的入口职能;HDOS等AI数字化系统订阅收入,与客户建立长期稳定可持续的关系;生态履约收入代表平台飞轮开始转动后的产出。三条曲线的存在,让云迹的收入结构不再是一家硬件公司的形态。 数据密度,难以复制的资产 估值框架切换的另一面,是市场对云迹壁垒的认知可能还停留在“酒店送物机器人”阶段。 云迹真正的壁垒,在于它已经在足够多的真实场景中形成了日活,并以较高频率持续执行任务,由此积累认知和运营数据,生态伙伴则成为这些场景的“扩大器”,而这些壁垒是无法在短期内建立起来。
云迹上半年日均同时在线机器人约3.6万台,已积累超11亿次真实服务数据。硬件可以被仿制,模型可以被追赶,但“在足够多的真实场景中每天与客户在一起”所积累的数据密度,需要时间、规模和运营深度共同作用。这才是云迹估值重估中最难被复制的那部分资产。 价值重估,是认知框架的迭代 放在整个具身智能行业的大周期来看,市场对云迹的价值认知,亦是行业发展阶段的真实投射。过去市场习惯沿用硬件制造企业的评价体系,把硬件出货量当作核心评判标尺,却忽略订阅收入、生态履约、场景数据资产这些长期核心变量——而这些恰恰是云迹作为平台型具身智能企业的关键底座。 短期股价受市场情绪、板块轮动影响出现波动,属于市场常态。但企业真正的价值,根植于收入结构的蜕变、持续扩张的付费客户规模、不断转动的生态飞轮,以及海量真实线下场景沉淀下来的数据壁垒。 当行业告别概念喧嚣,走向价值验证的时代,市场终会逐步建立适配平台型具身智能企业的估值逻辑。对云迹而言,比起短期股价起伏,更重要的是持续夯实业务基本面,用真实业务数据,完成属于自己的价值重估。 |