|
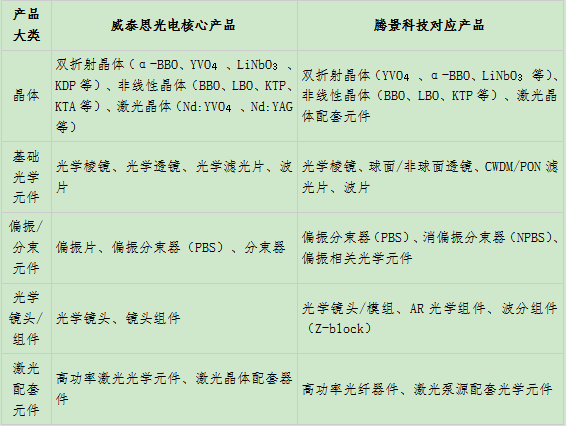
开勒股份的投资眼光真的强!威泰思光电:迷你版腾景科技,光通信黄金赛道潜力星经过我一夜研究,我真的要喊一句:开勒这次收购,直接拿下了一个小腾景!关键是,从股价上,腾景已经上天,威泰思刚被开勒控股,市值还没充分体现出来。 一、威泰思=迷你腾景 1、核心产品基本完全重合 威泰思光电的产品信息来自官网产品介绍 腾景科技已经上市,2025年半年报里就有产品介绍
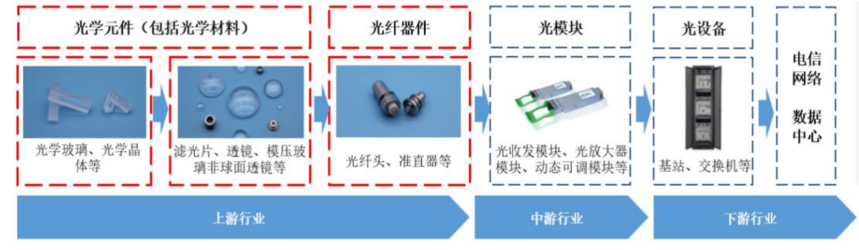
当然腾景科技的布局更加全面,光纤器件(准直器、镀膜光纤线等)、光测试仪器、量子信息科研配套元件 2、赛道完全重合,下游应用高度类似 腾景吃的是:OCS 全光交换爆发、谷歌 TPU 集群、800G/1.6T 光模块迭代 威泰思吃的是:同样的 OCS 光电路交换、同样的光通信、同样的高速光模块 下游还有机器视觉、工业激光、生物医学,当然光通信是未来绝对的增长极。 3、空间测算
包括透镜、棱镜、PBS等光学器件 单通道价值量:硅光透镜样品阶段价格约2-3美金/颗,一颗对应一个光通道,量产价格预计1-2美金/颗。 单机柜价值量:NV3.2T光引擎具有36个光通道,对应量产价格约36-72美金,整机柜预计1296-2592美金,考虑棱镜等其他元件,单机柜价值量约2-3万元。 市场空间1:按照1000万颗GPU,62.5万台scaleout机柜,对应市场空间156亿元。 市场空间2:进scaleup再扩容3-4倍,对应市场空间500亿元。 市值空间1:156亿元*25%净利率*30PE=1170亿元。 市值空间2:500亿元*25%净利率*30PE=3750亿元。 威泰思就算只拿到几个点的份额,也是大几十亿甚至超过100亿的市值增量。 二、开勒不止有小腾景,还手握孛璞半导体OCS 1、先搞清楚OCS为什么是AI算力必选? 随着AI集群规模从万卡向十万卡量级扩容,传统电交换高功耗、大延迟的问题愈发突出。OCS可直接在光域完成路由交换,整体功耗直降40%;同时将AI训练效率提升30%,GPU间通信延迟控制在10纳秒级,相较传统方案功耗再降30%。 OCS相比传统电交换具备低时延、低功耗、高灵活核心优势,谷歌 TPU v5p 已大规模用 OCS 构建 3D Torus 全光主干。 2、孛璞半导体核心壁垒 团队顶级:源自英特尔硅光团队,国内稀缺大口径OCS技术方案 全链路布局:实现OCS芯片→全光交换机完整覆盖,已将全部OCS知识产权转让至合资公司威璞光电 产品矩阵完善:已发布8×8、16×16光交换产品线,2027年推出64×64OCS硅光交换芯片,性能全面超越现有方案 硅光PIC国内领先:深度适配800G/1.6T超高速光模块,有望迎来放量突破 权威认证:中标上海市科委可扩展光交换芯片及系统研发战略前沿专项,技术获官方认可 3、行业景气度爆表 Coherent(OFC2026):OCS市场空间从20亿美元上调至40亿美元 Lumentum:25Q4单季OCS发货超1000万美元,积压订单超4亿美元 三、开勒股份资本赋能加持,威泰思规模化扩张按下加速键 威泰思这类中小光学元器件企业的增长瓶颈大概率在产能——没有产能没法给大客户保供,只能做做小单子;但扩产又需要大量资金支持。 开勒股份控股威泰思光电后,肯定会提供全方位资本赋能。威泰思可以依托上市公司的资金支持,快速推进产能扩建、产线自动化升级,解决此前制约扩张的资金与产能难题;同时借助开勒的产业资源,加速对接海内外头部光模块厂商、OCS设备商,快速切入核心供应链,实现从“小而美”的精密制造企业向规模化头部供应商跨越。 更关键的是,孛璞半导体与威泰思光电形成完美产业协同:孛璞主攻OCS芯片与整机系统,威泰思提供核心光学元器件与晶体材料,二者上下联动,直接共享AI算力、OCS、高速光模块等黄金赛道的增长红利。 威泰思与腾景科技产品高度重合、赛道完全一致,布局全、弹性强、尤其市值更低,深度受益OCS爆发、800G/1.6T光模块迭代。叠加开勒股份的资本赋能与产业协同,威泰思的规模化增长、客户突破、业绩兑现速度将大幅提速,作为“迷你版腾景科技”,其市值更具想象力,开勒股份也借此完成在AI光通信全产业链的关键布局,成长弹性彻底打开。$开勒股份(301070)$ |