|
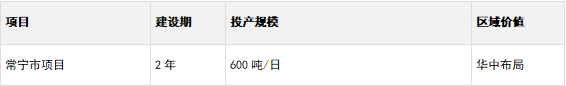
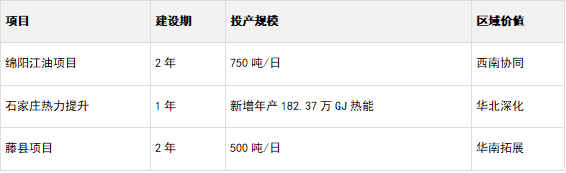
垃圾焚烧企业再融资,是“缺钱”还是布局?当下,上市公司的一举一动都被资本市场拿着“放大镜”审视,再融资行为尤其如此。当一家垃圾焚烧企业抛出再融资计划,资本市场首先会问:是被动"补血",还是主动"进击"? 中科环保(301175)近期谋划的10亿元可转债融资,恰好提供了一个绝佳的观察样本。根据2025年度业绩快报,公司全年实现营业收入18.73亿元,同比增长12.62%;利润总额4.62亿元,同比增长15.19%;归母净利润3.82亿元,同比增长19.04%。在收入稳健增长的同时,利润实现更快增速,盈利能力的持续提升清晰可见。 这样一家经营质量持续向好、承诺现金分红比例不低于60%的现金流稳健公司,为什么要在这个时间点选择可转债融资?答案,或许不是"缺钱",而是一场深谋远虑的"布局"。 行业逻辑转变:没有技术壁垒的企业正被加速出清 垃圾焚烧发电行业已整体从"增量建设"迈入"存量运营"。经过十余年的快速发展,这个行业正经历一场深刻的洗牌:新增项目锐减,存量并购溢价攀升——没有运营效率优势和产业协同能力的企业,正在这轮洗牌中被边缘化。 行业逻辑彻底切换:不再是比拼谁建得快、建得多,而是强调存量项目的运营效率、产业协同能力和技术迭代速度。提质增效与产业升级,成为新时代的竞争逻辑。在此背景下,企业的资本动作是其战略意图的投射。中科环保此时推出再融资,究竟是"缺钱",还是一场深谋远虑的"布局"?答案要从它的产业底色中寻找。 明面上的逻辑:四个项目补齐"中期靠并购做大"的拼图 根据公告,本次可转债募资将投向华中、西南、华北、华南四大区域的新建产能项目:
四个项目的共性:精准匹配公司"绿能做优+并购做大"的战略主线。 常宁、藤县是新区域布局,完善全国版图;绵阳江油与现有项目形成协同效应;石家庄热力提升进一步强化"供热比行业第一"的差异化优势。 明面上的逻辑很简单:用10亿资金,撬动更大的市场份额。 但关键问题在于:中科环保为什么选择可转债,而非其他融资方式? 隐含的深意:为什么是可转债? 这或许是资本市场最关心的问题。基于对中科环保战略布局的深入分析,我们可以尝试揭开这一决策背后的三重考量。 可能性一:行业整合的"预备弹药" 垃圾焚烧行业正在经历一场深刻的整合潮。2024年,生活垃圾焚烧领域并购案例超过10起,行业集中度约45%。作为行业领军企业,中科环保不可能置身事外。10亿可转债,或许是一颗"种子资金"—— 用来参股行业内有潜力的企业 用来联合发起产业基金,撬动更大的并购规模 用来储备现金,等待行业整合期的优质标的出现 可能性二:资本结构的"动态优化" 对于中科环保而言,选择可转债可以实现资本结构的动态平衡: 发行初期:以债券形式存在,票面利率低,财务压力小 转股后:股本增加,资产负债率下降,资本结构优化 转股前:作为债务工具,可以抵税,降低实际融资成本 这是一种"进可攻、退可守"的资本工具。 可能性三:科技创新的"资金储备" 中科环保正在从工程运营型向技术驱动型环保科技企业转型。自主研发的"垃圾焚烧多效合一烟气净化技术装备"成功入选工信部、生态环境部联合公示的《国家鼓励发展的重大环保技术装备目录(2025年版)》;AICC等自主研发成果已在公司项目陆续投入使用。 这些技术背后,都是持续的研发投入。 10亿可转债中,补充流动资金的部分,或许就是科技创新的"蓄水池"。 这不是被动的"缺钱"补血,而是在行业整合窗口期主动优化资本结构——以可转债匹配新建项目的长期资金需求,以自有资金保持并购与研发的灵活性,为短、中、长期战略分别储备适配资金。 长钱配长项,活钱做并购。 中科环保的产业能力:科研为核,产业为翼 至此,中科环保进行可转债的答案已然清晰。这不是一次被动的"补血",而是一场主动的"进击"。从业绩表现到战略落地,中科环保展现出从"运营好"到"买得好"再到"做得精"的三层能力叠加,形成了深厚的护城河。 基础盘——绿热运营 公司聚焦绿热主业,以规模化+多场景应用模式持续扩大工业供热领先优势,并向移动供热、民用供热、压缩空气及制冷等多领域延伸。2025年上半年,公司实现供热量87.75万吨,同比增长12.01%,供热比稳居40%以上,持续处于行业领先地位。 扩张力——并购整合 公司展现出强大的投后整合盈利能力。 2023年底收购石家庄项目,并购后首年即实现经济效益提升超5000万元,其中通过科技赋能项目年增经济效益超1700万元。该项目还被央视《焦点访谈》作为绿色能源高效利用实践案例深入报道。 2025年上半年完成晋州项目交割,交割后首月即实现扭亏为盈,与石家庄项目形成京津冀区域协同优势。 同年7月,公司以公开摘牌方式竞得北控水务旗下广西贵港项目及平南项目100%股权,华南地区布局持续完善。 新建项目方面,玉溪项目投产当月即实现盈利。 护城河——技术创新 公司持续加大研发投入,截至2025年上半年,上市以来累计投入已达1.5亿元,根据公开信息,自2020年至2024年,五年研发投入复合增长率达到61.51%。在此基础上,公司加速推动研发成果的产业化进程。垃圾焚烧烟气净化系统尾部余热利用技术、SCR烟气余热利用技术、AICC等自主研发成果已在公司项目中陆续投入使用。从技术到装备,从装备到产业化,中科环保正在构建一条完整的科技创新转化链条。 更大的图景:从"环保公司"到"绿色能源科技平台" 如果跳出可转债本身,站在更长的时间维度看中科环保的战略,你会发现一个更宏大的图景: 第一阶段:传统垃圾焚烧企业(已过去) 核心业务:生活垃圾焚烧发电 盈利模式:垃圾处理费+发电收入 第二阶段:技术驱动型环保科技企业(正在发生) 核心业务:垃圾焚烧+热电联产+装备出海+AI降本增效 盈利模式:多元化(处理费+电费+热力+装备销售+技术服务) 第三阶段:综合性绿色能源科技平台(未来方向) 核心业务:固废处理+绿电绿热+生物天然气+航空航天+…… 盈利模式:全产业链覆盖+技术输出+资本运作 10亿可转债,或许是第二阶段向第三阶段跨越的"资金桥梁"。 想象空间:中科环保在谋划什么? 基于以上分析,我们可以合理推测中科环保的战略意图: 区域整合加速期——通过常宁、绵阳、藤县等项目完善全国布局;通过可转债储备现金,等待行业整合期的优质标的。 科技创新加速期——AI智能燃烧控制系统大规模推广;绿色新能源、跨界融合创新等新赛道技术突破;第二增长曲线的建立。 资本运作加速期——产业基金、战略投资、并购整合并行;从"单打独斗"转向"产业联盟"。 这些都需要资金支持,而10亿可转债,或许只是一个开始。 投资者该关注什么? 在行业从规模扩张转向高质量发展的关键节点,企业的资本动作是其战略意图的投射。 中科环保依托科研基因夯实技术壁垒,通过存量改造和增量并购锤炼产业能力,再借助可转债等多元化融资工具优化资本结构,形成了一套完整的"科研—产业—资本"正向循环。 从未来发展看,项目及运营优化、产业协同及整合将是资本市场持续关注的两个重要方向。中科环保能否依托其独特的科研背景和扎实的运营能力,在行业洗牌期实现"跃迁而上",最终取决于它能否将每一分融资都精准转化为实实在在的产业竞争力。 对于投资者而言,面对企业的再融资计划,与其简单地问"是不是缺钱",不如更深入地看它的产业底色、看资金的投向、看未来的成长路径是否清晰。 毕竟,在成熟期的行业里,真正值得下注的,永远是那些有能力用资本撬动未来的企业。 |